稳健财富增长指南 成功投资者的储蓄、投资与咨询之道
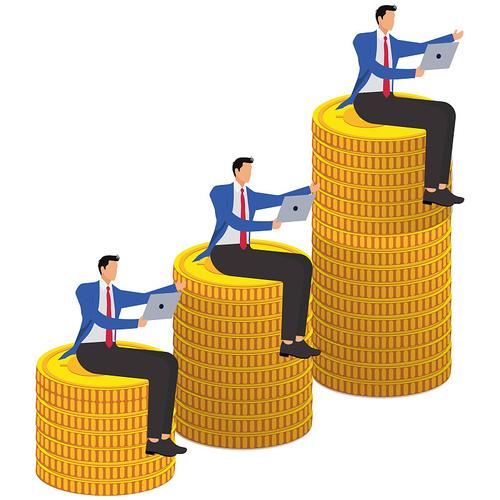
在当今充满不确定性的经济环境中,越来越多的人渴望通过科学的财务规划实现财富增值。成功的投资者和企业家并非天生具备点石成金的能力,而是掌握了一套系统的方法:从储蓄起步,经由投资放大,再借助专业咨询规避风险。本文结合现代矢量插图中常见的视觉隐喻(如成长曲线、盾牌、放大镜、对话气泡),为您拆解稳健财务增长的三个核心环节。
一、储蓄:财富金字塔的坚实底座
很多人误以为投资才是致富的关键,但真正的成功者首先是一名出色的储蓄者。储蓄的意义不在于“抠门”,而在于积累本金、建立安全感,并为后续投资提供“弹药”。
- 建立应急基金:建议储备3-6个月的生活开支,存放在流动性高的账户中。这就像插图中的“安全垫”,防止突发状况迫使你在错误的时间卖出投资。
- 自动化储蓄:每月工资到账后,立即将固定比例(如20%)转入储蓄或理财账户。可视化图表中常见的那条稳步上升的柱状线,正是自动化储蓄的积累效果。
- 区分“需要”与“想要”:利用预算工具跟踪支出,削减非必要消费。企业家往往在公司财务上精打细算,个人理财同样需要这种理性。
二、投资:让钱为你工作,但别让情绪替你决策
有了储蓄积累后,投资是实现资产增值的必由之路。现代矢量插画常用“增长树”或“上升折线”来表现投资回报,但现实中收益与风险永远相伴。
- 资产配置决定成败:研究表明,约90%的投资收益差异来自资产配置,而非择时或选股。普通人可参考“核心-卫星”策略:核心部分配置宽基指数基金(如沪深300、标普500),卫星部分视风险承受能力配置行业基金或债券。
- 长期主义与复利效应:企业家在经营中看重长期价值,投资亦然。假设年化收益8%,本金每9年翻一番。不要让短期波动干扰你的计划,避免频繁交易。
- 风险控制是生命线:如何使用插图中那个“盾牌”符号?答案是分散投资(不把鸡蛋放在一个篮子里)、设置止损线、以及只投资你理解的产品。加密货币、杠杆衍生品等高风险品种,不适合作为初学者的主仓。
三、财务咨询:站在专业肩膀上看得更远
即使是最成功的企业家,也会聘请财务顾问、税务律师和投资经理。个人投资者同样可以借助专业咨询弥补信息与经验短板。
- 谁需要咨询? 当你的可投资资产超过50万元,或面临遗产规划、跨境税务、企业股权退出等复杂问题时,独立财务顾问(IFA)会带来显著价值。
- 如何挑选顾问? 关注三点:是否持有CFP(国际金融理财师)等专业认证;收费模式是否透明(按资产规模收费还是按小时收费);能否提供一份书面的、基于你目标的综合方案。警惕那些承诺“高收益零风险”的销售型顾问。
- 咨询不是外包决策:顾问提供建议,但最终决策权和责任仍在你。插图中常有“对话气泡+放大镜”的组合,寓意着倾听专业意见后,自己仔细审视每一项条款。
四、绘制你个人的现代财务矢量图
将以上三者串联起来:先储蓄(本金)→ 后投资(增值)→ 全程辅以咨询(纠偏与风控)。成功的企业家在做重大投资前,通常会做三件事:准备充足的留存收益(储蓄)、评估项目的长期回报(投资)、请教行业专家及财务顾问(咨询)。
如果您正在寻找可商业使用的矢量插图来辅助财务科普文章或演示文稿,可以搜索“financial advice investment savings vector illustration”等关键词,在图库网站(如Freepik、Vecteezy)中找到带有上升折线、盾牌、握手、金币等元素的现代扁平化插画,增强信息的可读性与吸引力。
财富增长没有一夜暴富的捷径,但有一套可重复、可验证的方法。管好储蓄的闸门,深耕投资的土壤,架起咨询的望远镜——无论你是初入职场的年轻人,还是寻求二次曲线的企业主,都能稳步走向财务自由的彼岸。
如若转载,请注明出处:http://www.shijiyinqi.com/product/53.html
更新时间:2026-10-24 21:14:41